Créditos Hipotecarios UVA para Comprar desde el Pozo: Cuánto Prestan y Qué Tasa Cobran los Bancos
Por primera vez, un banco ha aprobado un crédito para comprar propiedades en pozo: cómo acceder. El BCRA habilitó créditos para la compra de viviendas en construcción, y el Banco Ciudad lanzó una línea de hasta $200 millones. Conocé tasas y requisitos.
PUNTOS IMPORTANTES
– El BCRA habilita créditos hipotecarios para unidades desde el pozo, ampliando las opciones de financiamiento para viviendas.
– Esto facilita el acceso a la propiedad, superando la barrera de la escritura individual de unidades en construcción.
– El Banco Ciudad ya lanzó una línea específica para financiar la compra de departamentos en proyectos previamente aprobados.
El crédito hipotecario comienza a incorporar una modalidad de compra que hasta ahora tenía una participación limitada dentro del sistema bancario: la adquisición de viviendas en construcción o desde el pozo. El Banco Central de la República Argentina (BCRA) habilitó que los fondos de una nueva licitación puedan utilizarse para financiar unidades adquiridas mediante boleto de compraventa, mientras que el Banco Ciudad presentó una línea específica para compradores de un desarrollo inmobiliario ubicado en el barrio porteño de Núñez.
La medida introduce una alternativa para quienes buscan acceder a una propiedad antes de que finalice la obra. Hasta ahora, una de las principales dificultades para financiar estas operaciones era la imposibilidad de constituir una hipoteca tradicional sobre una unidad que todavía no contaba con escritura individual. En consecuencia, quienes compraban desde el pozo debían recurrir a sus ahorros, acordar planes de pago directamente con las desarrolladoras o buscar otras formas de financiamiento.
El cambio impulsado por el BCRA apunta a ampliar los destinos posibles de los préstamos hipotecarios y facilitar la participación de los bancos en este segmento del mercado inmobiliario. Sin embargo, la implementación dependerá de las condiciones que establezca cada entidad, los mecanismos de registración de las operaciones y los controles sobre los proyectos de construcción.
En paralelo, el Banco Ciudad ya avanzó con una propuesta concreta para financiar la compra de departamentos en un emprendimiento de Núñez. La línea contempla préstamos de hasta $200 millones, un plazo de hasta 25 años y una financiación que puede cubrir el 75% del valor de venta de la propiedad.
El BCRA Habilitó los Créditos Hipotecarios para Viviendas Compradas desde el Pozo
La novedad quedó establecida en la Comunicación B 13258 del Banco Central, que convocó a una licitación por $200.000 millones provenientes del Fondo de Garantía de Sustentabilidad (FGS) de la Administración Nacional de la Seguridad Social (Anses).
El esquema permite que las entidades financieras participantes accedan a fondos destinados a ampliar la oferta de créditos hipotecarios. La particularidad de esta convocatoria es que incorpora entre los destinos admitidos las operaciones de compra de viviendas que todavía no cuentan con una escritura individual.
En concreto, los bancos podrán utilizar los recursos para otorgar préstamos destinados a:
– La adquisición de viviendas con boleto de compraventa y compromiso de constituir una hipoteca.
– La compra de unidades que cuenten con una garantía de hipoteca divisible y todavía no hayan sido subdivididas.
– La construcción de viviendas.
– La ampliación y refacción de propiedades.
La incorporación del boleto de compraventa modifica una de las condiciones que históricamente limitaron el acceso al crédito para quienes compraban una unidad en construcción. En una operación inmobiliaria tradicional, el banco constituye una hipoteca sobre un inmueble identificado y registrado a nombre del comprador. Cuando se trata de un departamento desde el pozo, la unidad todavía puede formar parte de un terreno o de un edificio que no fue subdividido bajo el régimen de propiedad horizontal.
Por ese motivo, la entidad financiera necesita contar con garantías que permitan respaldar el préstamo durante el período de construcción y hasta que pueda constituirse la hipoteca definitiva.
La nueva disposición del BCRA incorpora estas operaciones entre los destinos posibles de los fondos, aunque no obliga a todos los bancos a ofrecerlas. Cada entidad deberá definir sus propios procedimientos, evaluar los proyectos y establecer los requisitos para los compradores.
Qué Tasa Tendrán los Créditos Hipotecarios para Viviendas en Construcción
La licitación del Banco Central establece condiciones financieras para los recursos que recibirán las entidades participantes. Los bancos accederán a depósitos a plazo fijo ajustables por Unidad de Valor Adquisitivo (UVA), con un plazo exclusivo de cinco años y un margen mínimo de 4,5%.
A partir de ese esquema, las entidades no podrán ofrecer a los compradores una tasa superior a UVA más 7,5% nominal anual.
La referencia a las UVA implica que el capital del préstamo se actualizará de acuerdo con la evolución de esta unidad, vinculada al índice de precios al consumidor. Por lo tanto, el monto de las cuotas en pesos podrá modificarse a medida que cambie el valor de la unidad.
El límite de tasa funciona como una condición para los créditos otorgados con los recursos de esta licitación. No significa que todas las entidades deban ofrecer exactamente ese porcentaje ni que todos los préstamos hipotecarios disponibles en el mercado tengan las mismas condiciones.
La convocatoria también establece límites para la distribución de los fondos. Cada banco podrá recibir hasta el 40% de los $200.000 millones licitados, además de las restricciones relacionadas con su patrimonio y su cartera de préstamos.
Una vez acreditados los recursos, las entidades tendrán un plazo de 90 días corridos para otorgar los créditos. Durante ese período deberán concretar operaciones destinadas a la compra, construcción, ampliación o refacción de viviendas.
La posibilidad de financiar unidades en construcción dependerá, además, de que los bancos desarrollen mecanismos para evaluar tanto la capacidad de pago de los solicitantes como las condiciones legales y financieras de cada emprendimiento.
Banco Ciudad Lanzó una Línea para Comprar Departamentos desde el Pozo
Mientras el BCRA incorporó esta modalidad entre los destinos admitidos para los fondos de la licitación, el Banco Ciudad presentó una línea hipotecaria destinada a financiar la compra de viviendas desde el pozo o durante las primeras etapas de construcción.
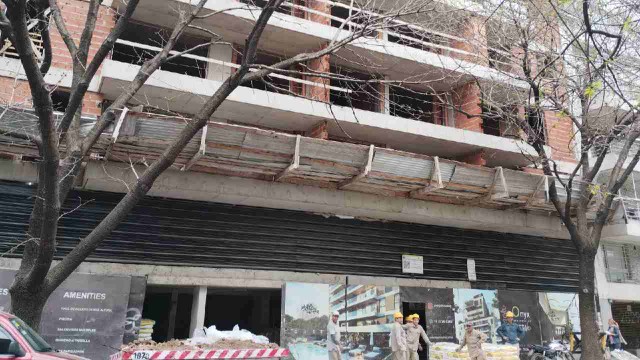
El programa alcanza a proyectos ubicados en la Ciudad de Buenos Aires que hayan sido evaluados y aprobados previamente por la entidad. El primer desarrollo incorporado pertenece a MARMA Desarrollos S.A. y está ubicado en Guayra 2343, en el barrio de Núñez.
El emprendimiento contempla departamentos de entre 50 y 75 metros cuadrados, principalmente de dos ambientes. Se encuentra en las inmediaciones de la avenida Cabildo, el Metrobus y la estación Congreso de Tucumán de la línea D de subterráneos.
Para instrumentar las operaciones, el proyecto utiliza el mecanismo de registración de la subdivisión en propiedad horizontal que permite inscribir el boleto de compraventa en el Registro de la Propiedad Inmueble (RPI). Este procedimiento está contemplado en el Decreto de Necesidad y Urgencia 1017/24.
La inscripción del boleto permite establecer un mecanismo de registración de los derechos del comprador sobre la unidad, incluso antes de que finalice el proceso de construcción y se concrete la escrituración individual.
La línea del Banco Ciudad contempla las siguientes condiciones:
– Monto máximo: $200 millones.
– Financiación: hasta el 75% del valor de venta de la unidad.
– Tasa de interés: 9,5% nominal anual más UVA.
– Plazo: hasta 25 años, incluido el período de obra.
– Financiación con garante: hasta el 65% del valor de la propiedad.
Estas condiciones corresponden al programa presentado por el Banco Ciudad y no deben confundirse con los límites establecidos por la licitación del BCRA, que contempla una tasa máxima de UVA más 7,5% para los préstamos financiados con esos recursos.
Claudio Saffirio, subgerente general de Banca Empresas del Banco Ciudad, manifestó: “Desde el Ciudad, impulsamos la demanda y también la oferta, a través de préstamos para financiar desde el pozo. Queremos multiplicar esta herramienta para nuevos desarrollos orientados a la clase media, para que puedan comprar viviendas a estrenar, con crédito a largo plazo en la Ciudad de Buenos Aires”.
Por su parte, Roberto Farall, titular de MARMA DESARROLLOS, expresó: “Construimos viviendas donde transcurrirán los sueños de muchas familias y miles de historias. Sentimos que un desarrollo inmobiliario es exitoso cuando convierte proyectos en realidades, generando una transformación en la vida de las personas. Ahora los créditos del Ciudad permiten acercar los nuevos desarrollos inmobiliarios a más familias”.
Cómo se Desembolsa el Crédito Durante la Construcción
Uno de los aspectos centrales de la línea del Banco Ciudad es la forma en que se entrega el dinero. A diferencia de un crédito hipotecario tradicional, en el que el banco desembolsa el préstamo para concretar la compra de una propiedad terminada, en este caso los fondos se liberan en distintas etapas.
En una primera instancia, el comprador debe integrar el 25% del precio de la vivienda. Una vez cumplido ese requisito, el banco puede desembolsar hasta el 30% del valor de venta de la unidad, mediante entregas vinculadas con el avance de la construcción.
Durante ese período, el cliente debe pagar intereses mensuales correspondientes a los fondos que fueron desembolsados. La amortización del capital todavía no comienza.
El procedimiento cambia cuando se concreta la posesión de la vivienda y se registra la garantía correspondiente, o cuando se completa