El Banco Ciudad lanzó créditos para la compra de departamentos en pozo: la hipoteca divisible pasó la primera prueba
SE FIRMÓ EL PRIMER CONVENIO QUE COMBINA UNA HIPOTECA DIVISIBLE CON CRÉDITOS A COMPRADORES DE UNIDADES EN CONSTRUCCIÓN. ES LA PRUEBA DE QUE EL OBSTÁCULO NO ERA NORMATIVO, SINO DE DECISIÓN.
*17 de noviembre de 2026*
El equipo económico evalúa ampliar el uso de los fondos de la Anses (del FGS) para que los bancos financien proyectos “desde el pozo” con hipotecas contra boletos.
Este lunes, el Banco Ciudad lanzó una línea de créditos hipotecarios para la adquisición de viviendas que están en desarrollo, desde el pozo o en etapas iniciales de la construcción. Los nuevos préstamos están destinados a la compra de vivienda única y de ocupación permanente, de unidades de propiedad horizontal que integran proyectos inmobiliarios radicados en la Ciudad de Buenos Aires, analizados y aprobados por el banco.
El jueves pasado, el Banco Ciudad y MARMA Desarrollos S.A. firmaron el primer convenio de financiamiento con hipoteca divisible del país. Parece un trámite bancario más, pero no lo es: es la primera vez que una familia podrá comprar en pozo con una hipoteca que nace junto con la obra.
El banco financia hasta el 75% del precio de venta, con un tope de $200 millones y un plazo de hasta 25 años, incluido el período de obra. El crédito se ajusta por UVA y tiene una tasa nominal anual fija del 9,5%. El comprador debe aportar primero el 25% del precio. A partir de ahí, el Ciudad desembolsa hasta el 30% del valor de la unidad en pagos parciales, a medida que se certifican los avances de obra. Durante esa etapa, el comprador paga solo intereses. Al recibir la posesión, con la prenda inscripta, o al subdividirse el inmueble y constituirse la hipoteca, el banco desembolsa el saldo y la familia empieza a devolver el capital.
En junio escribí en este medio que la herramienta para reactivar al sector inmobiliario existía, pero que los bancos no la usaban. El DNU 1017 de noviembre de 2024 y la Resolución Conjunta 2/2025 habían creado el marco. Faltaba lo más difícil: que algún banco tomara la decisión de convertirlo en un producto. El Ciudad la tomó. No sorprende: es un banco que tiene entre sus fines la financiación del acceso a la vivienda y que, una vez más, eligió animarse en lugar de esperar a que otro diera el primer paso.
El momento no podría ser más oportuno, la economía lleva al menos dos trimestres estancada, y el propio Banco Central reconoce en su último Informe de Política Monetaria que los sectores industriales que caen pesan el 47% de la actividad, contra un 29% de los que crecen. En ese contexto, el equipo económico evalúa ampliar el uso de los fondos de la Anses para que los bancos financien proyectos “desde el pozo”, con hipotecas contra boletos.
Ahora, lo que cambia con una hipoteca divisible es de fondo. El esquema es sencillo de explicar, aunque costó años hacerlo posible. El desarrollador constituye una única hipoteca sobre el terreno, a favor del banco, por el total de lo que se prestará a los compradores. Cada comprador firma su boleto, que queda inscripto en el Registro de la Propiedad, y recibe un único crédito que se desembolsa en dos etapas: una parte durante la obra, contra avance certificado, y el saldo cuando la unidad está terminada y se entrega la posesión, sin necesidad de una nueva solicitud.
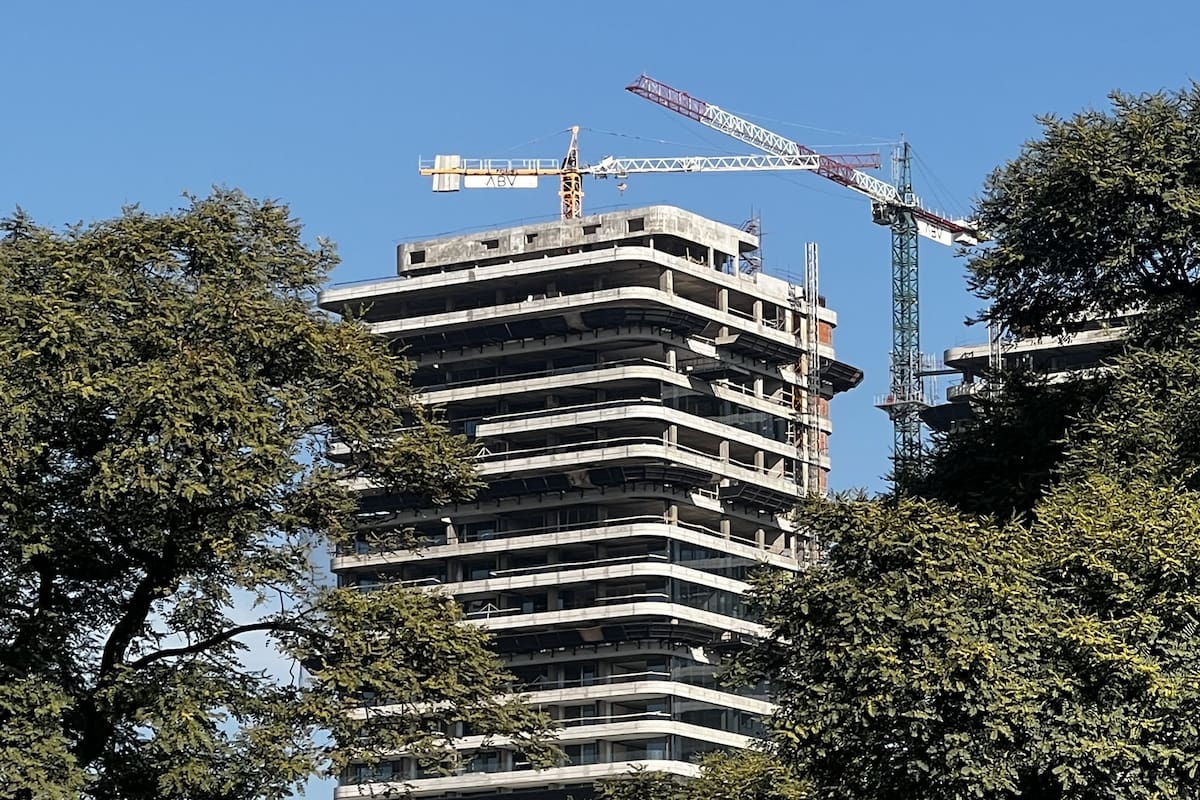
El caso concreto es un edificio de 12 pisos en la calle Guayra 2343, en el barrio de Núñez, a media cuadra de Av. Cabildo y a sólo 5 minutos de la estación terminal del subte “D” (Congreso de Tucumán). El proyecto incluye 35 departamentos de 2 ambientes, un departamento de 3 ambientes y 2 locales comerciales en planta baja. Los compradores podrán adquirir una unidad a estrenar, durante el proceso de obra, con solo contar inicialmente con el 25% del precio. El resto lo financiará el Banco Ciudad, con un tope máximo del 75% del valor de la unidad, a un plazo máximo de 25 años, y hasta un 30% podrá desembolsarse durante la etapa de construcción.
Nada de esto requirió una ley del Congreso. Requirió que un banco público revisara sus manuales de crédito, su esquema de garantías y su forma de evaluar unidades en construcción. Del otro lado hacía falta un desarrollador dispuesto a ser el primero: afectar su terreno a un régimen que nadie había usado, ofrecer garantías propias y someter el proyecto al escrutinio del banco. MARMA lo hizo. Vale aclarar que entre el banco y el desarrollador no existe vínculo asociativo ni societario alguno: MARMA asume en exclusiva la responsabilidad por el proyecto, y el banco financia a los compradores.
La diferencia para una familia es enorme. Comprar en pozo es, históricamente, la forma más barata de acceder a una vivienda nueva en la Argentina, pero también la más excluyente: solo podía hacerlo quien tenía los dólares ahorrados para pagar las cuotas de la obra. El resto quedaba condenado a esperar el final de obra, pagar más caro, o directamente al ciclo de alquiler perpetuo. Para el desarrollador, a su vez, el crédito a sus compradores se convierte en una fuente de fondeo de la obra. Más preventas financiadas son más obras que arrancan. Y más obras son más empleo, en el sector que el propio Gobierno reconoce que necesita reactivar con urgencia.
Los compradores podrán adquirir una unidad a estrenar, durante el proceso de obra, con solo contar inicialmente con el 25% del precio.
No inventamos nada. Colombia lo hace desde hace años con créditos comprometidos desde los planos y desembolsos por hitos de obra; Perú tiene la hipoteca sobre bien futuro; Chile regula las promesas de compraventa “en verde”; y Uruguay financia proyectos con promesas inscriptas antes de la propiedad horizontal. La Argentina, en cambio, convivía desde Vélez Sarsfield con una regla de indivisibilidad de la hipoteca que, en la práctica, divorciaba el crédito de la construcción.
Sin embargo, una golondrina no hace verano. Para que esto deje de ser una experiencia aislada hacen falta, al menos, tres cosas.
La primera, que el Banco Central dicte la norma de originación que todavía falta: cómo se clasifica una garantía sobre un bien futuro, qué previsiones exige durante la obra y cuánto capital consume la doble exposición al desarrollador y al comprador. Sin esa norma, cada banco que quiera seguir al Ciudad opera en un limbo regulatorio.
La segunda, que el Banco Nación, que concentra la enorme mayoría de los créditos hipotecarios, ofrezca el producto. Y que las próximas licitaciones del FGS incluyan expresamente cupos para créditos en pozo. Si el objetivo es reactivar la construcción, el fondeo público tiene que ir a donde se construye.
El hito alcanzado el jueves demuestra que el obstáculo nunca fue normativo, sino de decisión. Un banco público que se animó y un desarrollador que aceptó ser el primero se sentaron a resolver los detalles, y los resolvieron.
Las herramientas ya están. Falta usarlas.
El autor es abogado, fue secretario de Vivienda de la Nación y presidente del Procrear. Asesoró a MARMA Desarrollos S.A. en el convenio con el Banco Ciudad.
Ver nota original
Postulate para ser agente REMAX